RCBC DiskarTech Savings

Mga screenshot
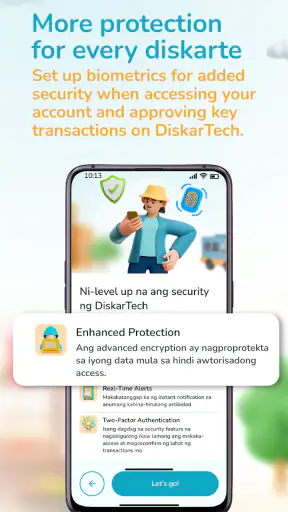
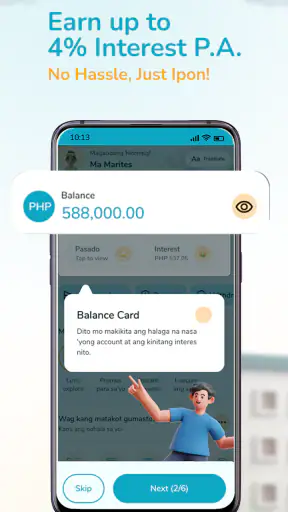
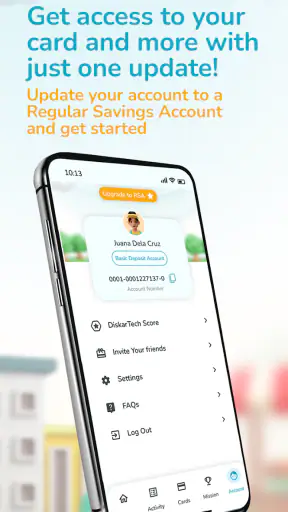
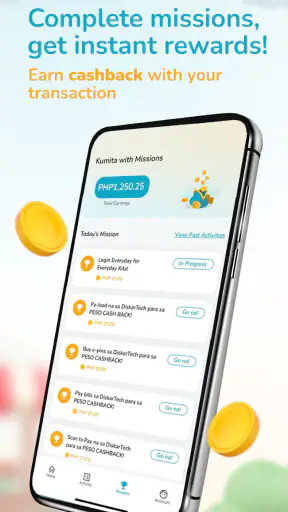
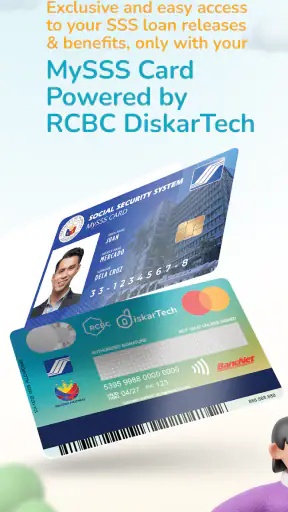
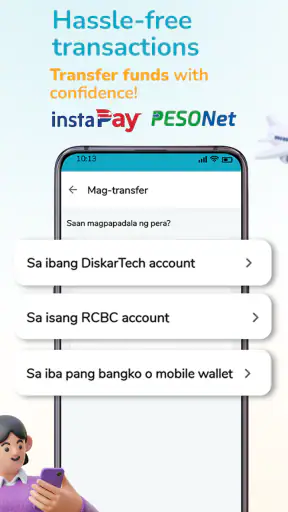
Mga detalye
- Rating
- 10.59K mga review
- Bersyon
- 2026.3.2
- Developer
- DiskarTech
Pagsusuri ni Norviv
Sa unang tingin, ang RCBC DiskarTech Savings ay isang praktikal na app para sa taong gustong mag-asikaso ng ipon gamit ang telepono sa halip na laging pumunta sa sangay ng bangko. Isa itong app sa pampinansyang kategorya mula sa DiskarTech, at ang pangunahing gamit nito ay digital savings account kasama ang iba pang serbisyong pinansyal na makikita sa loob ng app. Dahil libre itong i-download at may rating na 3 pataas, madali itong isaalang-alang ng mga bagong gumagamit ng digital banking.
Ginamit ko ito na parang ordinaryong user na kailangang mag-check ng pera, magtabi ng ipon, at magdesisyon kung sapat ba ang isang mobile banking app para sa pang-araw-araw na pangangailangan. Ang pinakamalaking dating nito sa akin ay hindi ito mukhang ginawa para sa mga taong gustong mag-aral ng komplikadong investment tools. Mas bagay ito sa naghahanap ng diretsong paraan para magkaroon ng digital savings account at mas maayos na kontrol sa perang karaniwang nakatago lang sa cash o napupunta agad sa gastusin.
Gaano kabilis at kadaling gamitin ang app sa totoong araw
Sa paggamit ng ganitong uri ng app, hindi lang bilis ng pagbukas ang mahalaga. Mas mahalaga kung malinaw ang susunod na hakbang kapag gusto kong tingnan ang balanse, magtabi ng pera, o gamitin ang ibang serbisyong nasa loob nito. Dito ko nakita ang halaga ng simpleng disenyo: kapag ang layunin ko ay mag-check ng savings bago bumili, ayokong maligaw sa maraming menu o malito kung aling bahagi ang para sa account ko.
Ang RCBC DiskarTech ay may malinaw na posisyon bilang digital savings app, kaya mas madali kong naiintindihan kung para saan ko ito gagamitin. Hindi ko ito tinitingnan bilang kapalit ng bawat serbisyo ng isang full-featured banking platform. Sa halip, mas kapaki-pakinabang ito bilang hiwalay na lugar para sa ipon, lalo na kung gusto kong ihiwalay ang pera para sa emergency, bayarin, o isang tiyak na layunin.
Para sa bagong user, mahalaga ang unang setup. Kailangan kong maglaan ng oras sa paglikha at pag-verify ng account, at hindi ko irerekomendang gawin ito habang nagmamadali o nasa lugar na mahina ang koneksyon. Ang ganitong proseso ay hindi dapat minamadali dahil may mga impormasyong kailangang basahin at kumpirmahin nang maingat. Ang magandang workflow ay ihanda muna ang valid na detalye, pumili ng tahimik na oras, at huwag paulit-ulit na pindutin ang screen kapag mabagal ang tugon.
Sa isang karaniwang sitwasyon, halimbawa, may natanggap akong pera at gusto kong magtabi agad bago ito maubos sa pamasahe, pagkain, at maliliit na online purchase. Mas praktikal na buksan ang app, tingnan ang account, at ilagay ang bahagi ng pera sa savings kaysa umasa sa sariling memorya. Ang ganitong maliit na gawain ang tunay na dahilan kung bakit may silbi ang app: ginagawa nitong mas nakikita ang galaw ng ipon at mas sinasadya ang pagba-budget.
Ang pakiramdam ng bilis ay nakadepende sa koneksyon
Hindi ko itinuturing na patas na husgahan ang bilis ng isang financial app batay lamang sa ilang segundo ng paghihintay. Kapag may account information o transaksiyong kailangang iproseso, mas mabuting may maingat na confirmation kaysa sobrang bilis na hindi malinaw kung natuloy ba ang ginawa ko. Sa ganitong app, ang mahalagang tanong ay kung malinaw ang status pagkatapos ng isang aksyon, hindi kung palaging instant ang bawat screen.
Mga kuwentong pinili para sa iyo

LinkedIn: Panalo sa Ugnayan at Susunod na Hakbang sa Karera

Toca Boca World: Malayang Magkuwento, Pero Hanap-Hanapin ang Susunod na Hakbang

InDrive: Sulit ang tawaran kung tugma sa biyahe at telepono

WEBTOON sa Android at iOS: Paano Binabago ng Telepono ang Gawi sa Pagbasa

Bubble Shooter - Classic Pop: Masayang Pahinga, Hindi Buhay na Pamayanan

Bakit Ang My Talking Tom Friends ay Isang Larong Hindi Mo Malilimutan
May mga sandaling ang mabagal na internet ang nagiging pangunahing sagabal. Kapag nag-tap ako ng button at walang agarang pagbabago, ang pinakaligtas na hakbang ay maghintay muna at tingnan kung may confirmation bago ulitin. Ito ang isa sa mga tip na madaling makaligtaan: ang paulit-ulit na pag-tap sa financial action ay maaaring magdulot ng kalituhan kung hindi ko alam kung unang request ba ay pumasok na.
Sa aking pananaw, mas maganda ang karanasan kapag ginagamit ito sa matatag na koneksyon at hindi kasabay ng maraming mabibigat na app. Hindi ibig sabihin nito na kailangan ng mamahaling telepono. Mas mahalaga ang sapat na storage, maayos na operating system, at hindi sobrang daming proseso na sabay-sabay tumatakbo sa background.
Kapag sabay-sabay ang pangangailangan
Masusubok ang ganitong app kapag kailangan kong mag-check ng balanse, bumalik sa ibang bahagi, at mag-review ng detalye bago magpatuloy. Sa heavy-use moments, hindi ko inaasahang magiging kapantay nito ang isang desktop banking setup. Ang telepono ay may limitadong screen, at mas madaling mawala sa context kapag mabilis akong lumilipat-lipat sa mga menu.
May praktikal na paraan para mabawasan ang abala. Inuuna ko muna ang isang gawain, hinihintay ang malinaw na resulta, at saka lamang lumilipat sa susunod. Kung ang layunin ay magtabi ng pera, hindi ko na isinasabay ang pag-aayos ng iba pang financial tasks. Nakakatulong ito hindi lamang sa bilis kundi pati sa pag-iwas sa maling pindot at maling interpretasyon ng account status.
Kung gagamitin ko ito nang madalas sa isang araw, mas mapapansin ko ang resource demands kaysa sa taong minsan lang magbukas bawat linggo. Ang paulit-ulit na pag-log in, paglipat ng screen, at pag-check ng impormasyon ay maaaring maging nakakapagod kapag luma na ang device o mababa ang memory. Kaya mas mabuting isara muna ang video, social media, at iba pang app bago gawin ang sensitibong banking task.
Isa pang trade-off ang notifications at pag-monitor ng account. Maganda ang regular na pag-check para malaman kung tugma ang balanse sa inaasahan ko, pero hindi ko gagawing kapalit ng maayos na personal budget. Ang app ay kasangkapan para makita at ayusin ang pera; hindi nito awtomatikong nilulutas ang sobrang gastos. Para sa mas disiplinadong paggamit, nagtatakda ako ng tiyak na oras ng pag-check sa halip na buksan ito kada ilang minuto.
Pagiging maaasahan at pagbangon kapag may aberya
Sa isang savings app, ang reliability ay hindi lamang tungkol sa kung nagbubukas ito. Kasama rito ang malinaw na pagbalik sa account pagkatapos ng pagkaantala, ang pag-alam kung natuloy ang isang request, at ang kumpiyansa na hindi basta mawawala ang konteksto kapag naputol ang koneksyon. Dito ko mas pinahahalagahan ang maingat na paggamit kaysa sa impresyon ng bilis.
Kapag hindi malinaw ang resulta ng isang aksyon, hindi ko agad inuulit. Kinukuha ko muna ang oras para i-refresh o muling buksan ang app kapag ligtas nang gawin, at tinitingnan ko ang kasalukuyang status bago magpatuloy. Kung may record o confirmation na ipinapakita sa app, iniingatan ko ito bilang personal na reference. Hindi ito kapalit ng opisyal na support process, pero nakakatulong ito kapag kailangan kong alalahanin kung ano ang huli kong ginawa.
Ang recovery workflow ay mas maayos kung hindi ko inaasahang maaayos ang lahat sa isang tap. Kapag nakalimutan ang login detail o nagkaroon ng problema sa access, mas mabuting gamitin ang opisyal na recovery option sa app at sundin ang mga hakbang nang paisa-isa. Hindi ko irerekomendang magbigay ng sensitibong impormasyon sa sinumang nag-aalok ng “mabilis na tulong” sa labas ng opisyal na channel.
May isa pang mahalagang ugali: huwag mag-log in habang gumagamit ng pampublikong device, at huwag iwanang bukas ang account kapag ipinapahiram ang telepono. Kahit libre ang app at madaling i-install, banking tool pa rin ito. Ang pinakamalaking bahagi ng reliability ay nagmumula sa kombinasyon ng maayos na app, ligtas na device, at maingat na user.
Ang DiskarTech ay may average rating na 4.7 mula sa humigit-kumulang 51 libong ratings, habang umabot na sa mahigit isang milyong installs ang app. Ipinapakita nito na marami nang gumagamit at nagbibigay ng feedback, pero hindi ko ito itinuturing na garantiya na pareho ang magiging karanasan ng bawat tao. Ang bilis at stability ay maaari pa ring maapektuhan ng telepono, koneksyon, account setup, at oras ng paggamit.
Mga limitasyon ng device at operating system
Gumagana ang app sa Android 6.0 pataas, kaya hindi ito nakalaan lamang sa mga bagong flagship phone. Malaking bagay ito para sa mga gumagamit ng mas lumang device na maayos pa rin ang pang-araw-araw na performance. Gayunman, ang minimum operating system ay hindi nangangahulugang pareho ang bilis sa lahat ng compatible na telepono. Ang lumang processor, mababang memory, puno na storage, o hindi napapanahong system software ay maaaring magdulot ng mas mabagal na paglipat ng screen.
Kung limitado ang device ko, gagamitin ko ang app para sa mahahalagang gawain at iiwasan ang sabay-sabay na multitasking. Isasara ko muna ang mga app na kumakain ng memory, sisiguraduhing may sapat na charge, at gagamit ng maaasahang mobile data o Wi-Fi. Hindi ko rin tatanggalin ang security updates o gagamit ng binagong bersiyon ng app para lamang mapabilis ito. Sa financial app, mas mahalaga ang tamang source at ligtas na setup kaysa sa pansamantalang convenience.
Sa mas maliit na screen, maaaring kailanganin kong mag-scroll nang mas maingat para mabasa ang buong detalye. Hindi ito malaking problema kung isang account lang ang tinitingnan, pero nagiging mas kapansin-pansin kapag may mahahabang confirmation screen o maraming kailangang suriin. Ang payo ko ay huwag magmadali sa huling confirmation, lalo na kung ang layunin ay maglipat o magtabi ng pera.
Para sa iOS user, dapat tingnan muna ang kasalukuyang compatibility sa opisyal na app marketplace bago mag-install. Hindi ko ipinapalagay na pareho ang lahat ng behavior sa Android at iPhone dahil maaaring magkaiba ang operating system, screen layout, at paraan ng notifications. Ang mahalaga ay gamitin ang lehitimong bersiyon mula sa opisyal na source at panatilihing updated ang device kung kaya.
Sino ang higit na makikinabang dito
Pinakamaganda ang DiskarTech para sa taong gustong magsimula sa digital savings nang hindi agad pumapasok sa komplikadong financial products. Maaari itong maging kapaki-pakinabang sa empleyadong gustong ihiwalay ang ipon sa spending money, sa freelancer na gustong magtabi ng bahagi ng bayad, o sa pamilyang nangangailangan ng mas madaling paraan para bantayan ang isang savings goal.
Makakatulong din ito sa taong madalas magdala ng cash at gustong magkaroon ng mas malinaw na digital record ng perang itinatabi. Ang mahalagang pagbabago sa ugali ay ang pagtrato sa savings bilang hiwalay na bahagi ng budget, hindi bilang perang puwedeng kunin sa tuwing may maliit na impulse purchase. Sa ganitong gamit, mas nagiging kapaki-pakinabang ang app kaysa sa simpleng pag-check ng balanse.
Hindi ko naman ito unang irerekomenda sa user na nangangailangan ng napakalawak na investment analysis, advanced business banking, o detalyadong financial planning sa iisang dashboard. Kung ang pangunahing pangangailangan ay stock research, accounting workflow, o malalaking business operations, mas angkop ang espesyal na platform para roon. Ang DiskarTech ay mas nakatuon sa accessibility at basic digital savings experience kaysa sa pagiging all-in-one financial workstation.
Kung sanay na ako sa isang tradisyonal na bangko at mahalaga sa akin ang personal na kausap sa sangay, maaaring kailangan ko pa ring panatilihin ang dati kong option. Ang mobile app ay mahusay kapag gusto ko ng convenience at access sa telepono, pero hindi nito awtomatikong napapalitan ang bawat uri ng customer support o bawat banking habit. Para sa ilan, pinakamainam itong gamitin bilang dagdag na savings channel sa halip na tanging financial account.
Presyo, bersiyon, at pangmatagalang paggamit
Libre ang app, kaya mababa ang hadlang para subukan ito. Gayunpaman, hindi ko pinapantay ang “free to install” sa “walang kailangang pag-isipan.” Dapat ko pa ring basahin ang mga detalye ng bawat serbisyong gagamitin, unawain ang anumang naaangkop na kondisyon, at suriin ang final confirmation bago magpatuloy. Ang pagiging libre ng download ay hindi dahilan para maging pabaya sa financial decisions.
Ang kasalukuyang bersiyon ay 2026.3.2, at mahalaga ang regular na pag-update para sa compatibility at pangkalahatang maintenance. Hindi ako mag-i-install ng lumang package mula sa hindi kilalang pinagmulan dahil maaaring magdulot iyon ng security at stability concerns. Kung may bagong bersiyon sa opisyal na marketplace, tinitingnan ko muna ang update details at saka ina-update sa oras na maaasahan ang koneksyon.
Ang rating na 3 pataas ay nangangahulugang ang app ay idinisenyo para sa malawak na audience, pero hindi ito nangangahulugang pambata ang financial decisions na ginagawa rito. Para sa mas batang user, kailangan pa rin ang gabay ng magulang o guardian sa pag-unawa sa savings, account security, at responsableng paggamit ng pera. Ang age label ay gabay sa content suitability, hindi kapalit ng financial education.
Sa pangmatagalang paggamit, mas gusto kong magkaroon ng malinaw na personal routine: isang savings goal, regular na review ng balanse, at hiwalay na tala para sa mga inaasahang gastusin. Sa ganitong paraan, hindi nagiging random wallet lang ang app. Ang mas advanced na insight dito ay ang paggamit nito bilang behavioral tool: kapag mas mahirap galawin ang perang inilaan ko sa savings kaysa sa perang pang-araw-araw, mas nagiging konkretong commitment ang budget.
Ang hatol ko sa bilis, stability, at praktikalidad
Sa kabuuan, nakikita ko ang RCBC DiskarTech bilang isang madaling lapitang digital savings app na mas kapaki-pakinabang kapag malinaw ang layunin ng user. Hindi ko ito susukatin sa dami ng advanced tools, kundi sa kung gaano kadali nitong matulungan ang isang tao na magbukas ng savings habit, mag-check ng pera, at gumawa ng mas disiplinadong financial routine gamit ang telepono.
Sa bilis, maayos ang inaasahan ko kapag stable ang koneksyon at hindi overloaded ang device, pero hindi ko aasahan ang instant na tugon sa bawat sitwasyon. Sa heavy-use moments, mas ligtas ang paisa-isang workflow kaysa mabilisang paglipat-lipat. Sa reliability, ang tamang recovery habit—maghintay, tingnan ang status, at huwag agad ulitin ang aksyon—ay kasinghalaga ng mismong app. Sa device constraints, sapat ang compatibility nito para sa maraming Android user, ngunit hindi nito inaalis ang epekto ng lumang hardware at mahinang internet.
Ang pinakamalakas na dahilan para piliin ito ay ang kombinasyon ng libreng access, malinaw na savings purpose, at mobile convenience. Ang pinakamalaking limitasyon naman ay hindi ito ang tamang sagot para sa bawat komplikadong pangangailangan sa pananalapi. Kung gusto ko ng simpleng digital savings account at handa akong maging maingat sa login, confirmation, at koneksyon, irerekomenda ko itong subukan. Kung kailangan ko ng mas malalim na investment, business, o in-person banking support, mas mabuting ituring ito bilang karagdagang tool at hindi bilang kumpletong kapalit ng lahat ng financial services.
Mga madalas itanong
01Ano ang RCBC DiskarTech Savings at para kanino ito angkop?
Ang RCBC DiskarTech Savings ay isang digital savings account na maaaring buksan gamit ang mobile application, kaya hindi na kailangang pumunta agad sa sangay ng bangko. Angkop ito sa mga gustong magsimula ng online banking, mag-ipon nang mas madali, magpadala ng pera, at magsagawa ng mga pangunahing transaksiyon sa kanilang telepono. Gayunman, kailangang may wastong pagkakakilanlan at matatag na internet connection upang makumpleto ang pagpaparehistro at pag-verify.
02Paano magbukas ng account sa RCBC DiskarTech Savings?
Para magbukas ng account, i-download muna ang opisyal na DiskarTech application mula sa lehitimong app store at sundin ang mga hakbang sa pagpaparehistro. Karaniwang hinihingi ang personal na impormasyon, mobile number, at isang katanggap-tanggap na government-issued ID para sa pagkilala sa gumagamit. Maaaring kailanganin ding kumuha ng selfie o sumailalim sa karagdagang verification. Siguraduhing tama ang lahat ng inilagay na detalye dahil maaari itong makaapekto sa pag-apruba ng account.
03Ligtas ba gamitin ang RCBC DiskarTech Savings para sa pag-iipon at transaksiyon?
May mga security feature ang RCBC DiskarTech Savings tulad ng login credentials, verification process, at mga abiso para sa aktibidad ng account. Gayunpaman, nakasalalay pa rin ang kaligtasan sa paggamit ng customer. Huwag ibahagi ang password, PIN, one-time password, o verification code kahit kanino. Iwasang mag-login gamit ang pampublikong Wi-Fi at i-download lamang ang application mula sa opisyal na tindahan upang mabawasan ang panganib ng phishing at pekeng app.
04May bayarin, limitasyon, o minimum balance ba ang DiskarTech Savings?
Maaaring magkaroon ng partikular na bayarin, transaction limits, cash-in o cash-out charges, at iba pang kondisyon depende sa uri ng transaksiyon at kasalukuyang polisiya ng serbisyo. Hindi dapat umasa sa lumang impormasyon dahil maaaring magbago ang mga rate at limitasyon. Bago magdeposito o magpadala ng pera, tingnan ang fee schedule at account terms sa loob ng application o sa opisyal na website ng RCBC DiskarTech upang maiwasan ang hindi inaasahang singil.
05Ano ang dapat gawin kung hindi ma-access ang account o may problemang transaksiyon?
Kung hindi makapag-login, hindi natanggap ang OTP, o may transaksiyong hindi pumasok sa account, suriin muna ang internet connection at tiyaking updated ang application. Huwag paulit-ulit na subukan ang maling password dahil maaaring pansamantalang ma-lock ang account. Para sa hindi awtorisadong transaksiyon, agad i-secure ang account at makipag-ugnayan sa opisyal na customer support ng DiskarTech o RCBC. Ihanda ang reference number, petsa, halaga, at iba pang detalye ng insidente.


